
Você precisa de um plano financeiro porque renda sem direção vira esforço desperdiçado. Para pessoas físicas, profissionais liberais e pequenos empresários, o ponto central não é vigiar cada compra, e sim decidir quanto da renda pode sustentar sua vida hoje sem impedir seu crescimento amanhã. Um método simples, como o 4Q, ajuda a transformar entradas e saídas em escolhas estratégicas, com menos ansiedade e mais evolução patrimonial.
Na prática, um bom plano financeiro define limites claros para custos fixos, custos variáveis e formação de renda passiva. Isso cria previsibilidade, reduz o risco de endividamento e faz seu poder de compra crescer com o tempo, em vez de encolher sob a inflação.
O que realmente muda quando você passa a ter um plano financeiro
- Você deixa de decidir no improviso e passa a operar com limites objetivos.
- Seu padrão de vida fica compatível com a renda total, não com a emoção do mês.
- Os custos fixos param de engolir sua liberdade financeira.
- Uma parte do dinheiro passa a construir renda passiva de forma contínua.
- O foco sai das continhas e vai para os grandes números que definem patrimônio.
Por que um plano financeiro vale mais do que apenas anotar gastos
Anotar despesas ajuda, mas não resolve sozinho. O verdadeiro valor de um plano financeiro está em criar uma regra de alocação antes que o dinheiro desapareça em contas, hábitos e decisões impulsivas.
Quando você olha apenas o extrato, enxerga o passado. Quando define um plano, passa a comandar o futuro. Essa mudança é importante para quem recebe salário, comissão, pró-labore ou tem renda variável, porque evita que meses bons criem compromissos fixos difíceis de sustentar depois.
É por isso que tanta gente trabalha mais, ganha mais e ainda sente que nunca sobra. Sem uma lógica clara, a renda cresce e os gastos crescem junto. Com um plano, a renda adicional ganha destino: parte sustenta a vida, parte mantém flexibilidade e parte fortalece o patrimônio.
Como o método 4Q simplifica seu planejamento
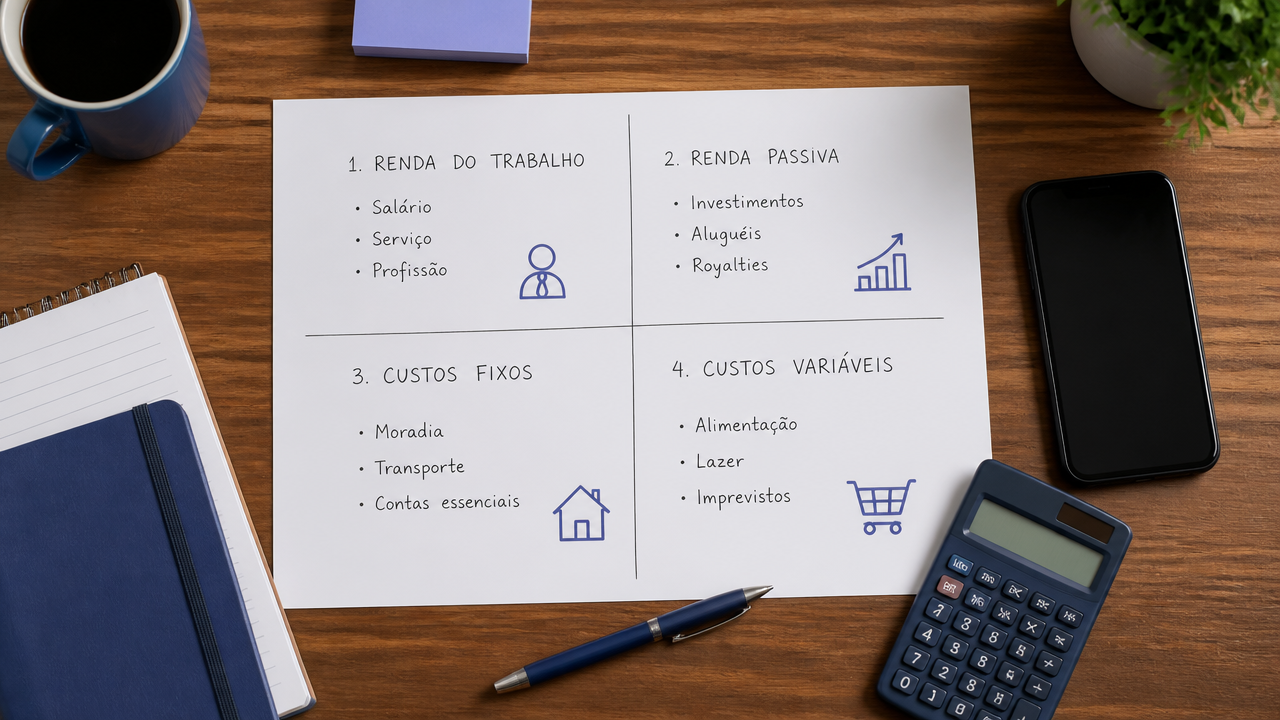
O método 4Q funciona porque divide sua vida financeira em quatro blocos fáceis de entender: renda do trabalho, renda passiva, custos fixos e custos variáveis. Em vez de controlar cada detalhe isolado, você enxerga as relações que realmente importam.
A lógica é simples. Primeiro, some sua renda total do período, incluindo trabalho e renda passiva já existente. Depois, distribua o uso desse dinheiro com percentuais pré-definidos. Um exemplo prático é usar 40% da renda total para custos fixos, 40% para custos variáveis e 20% para construir renda passiva.
O ponto forte desse modelo é que ele obriga você a proteger o futuro antes que o presente consuma tudo. Ao reservar uma parte da renda para formar ativos, o plano deixa de ser apenas defensivo. Ele passa a aumentar sua capacidade de compra ao longo do tempo.
Os quatro quadrantes na prática
- Renda do trabalho: salário, pró-labore, honorários, comissões, vendas e prestação de serviços.
- Renda passiva: juros, dividendos, aluguéis e outras entradas que não dependem diretamente do seu esforço diário.
- Custos fixos: moradia, mensalidades, folha, internet, seguros e contratos recorrentes.
- Custos variáveis: alimentação fora, lazer, transporte eventual, compras não recorrentes e gastos sazonais.
Qual é o objetivo do plano financeiro?
O objetivo de um plano financeiro é simples: fazer sua renda trabalhar em três frentes ao mesmo tempo, sustentar o presente, preservar a flexibilidade e construir o futuro. Quando isso fica claro, cada decisão de consumo ganha contexto.
Sem essa estrutura, custos fixos podem crescer demais e aprisionar sua rotina. Com ela, você define um teto saudável para o que é obrigatório e deixa espaço para o que é escolha. Essa diferença parece pequena, mas muda completamente sua margem de segurança.
Também é aqui que o plano protege contra a inflação. Se toda a sua renda for destinada ao consumo, qualquer aumento de preços reduz seu padrão de vida. Se uma parte for convertida em renda passiva, você cria um mecanismo para compensar esse efeito com o tempo.
Quais são os 4 pilares do planejamento financeiro?
Uma forma prática de responder a essa pergunta é olhar para os próprios quadrantes do método 4Q. Eles funcionam como pilares porque reúnem tudo o que define sua realidade financeira.
| Pilar | Função | Pergunta que ele responde |
|---|---|---|
| Renda do trabalho | Gera caixa no presente | Quanto entra pelo meu esforço direto? |
| Renda passiva | Fortalece o futuro | Quanto meu dinheiro já trabalha por mim? |
| Custos fixos | Define rigidez do orçamento | Quanto sou obrigado a pagar todo mês? |
| Custos variáveis | Mostra flexibilidade | Quanto posso ajustar sem comprometer a estrutura? |
Quando esses quatro blocos estão equilibrados, sua vida financeira fica mais previsível. Quando um deles domina demais, o plano sinaliza o problema cedo. É isso que torna o método útil para famílias e também para pequenos negócios.
Como organizar a vida financeira sem viver preso a planilhas
Você não precisa controlar continhas o tempo inteiro para ter clareza. Precisa de um sistema que mostre os grandes números com frequência e facilite decisões rápidas.
Um processo simples pode seguir esta ordem:
- some toda a renda do trabalho e a renda passiva do mês;
- calcule quanto os custos fixos já consomem dessa renda total;
- defina um teto para custos variáveis antes de gastar;
- separe automaticamente a parte destinada à construção de renda passiva;
- revise os percentuais sempre que a renda ou a estrutura de custos mudar.
É exatamente nesse ponto que a tecnologia ajuda. O SemContas foi pensado para transformar dados financeiros em orientação prática, conectando receitas, despesas e fluxo de caixa para mostrar sua situação atual, os bloqueios para evoluir e os próximos passos mais inteligentes. Em vez de só registrar gastos, a proposta é dar clareza para decisões estratégicas com poucos minutos por dia.
Quais são 3 dicas para economizar dinheiro sem perder qualidade de vida
Economizar de forma sustentável não depende apenas de cortar pequenos prazeres. Depende de proteger estrutura, rotina e crescimento patrimonial ao mesmo tempo.
- Limite os custos fixos cedo: contratos caros são os maiores inimigos da liberdade financeira porque continuam pesando até quando a renda cai.
- Dê um teto ao variável: gastar com lazer e conforto faz sentido, desde que isso aconteça dentro de um número decidido antes.
- Trate investimento como conta obrigatória: a parcela destinada à renda passiva precisa sair primeiro, não sobrar por acaso.
Esse raciocínio é poderoso porque substitui culpa por estrutura. Você não precisa viver apertado. Precisa garantir que o consumo de hoje não destrua o patrimônio de amanhã.
Quando revisar seu plano financeiro
Seu plano deve ser revisto sempre que renda, custos fixos ou metas mudarem. Promoção, queda no faturamento, novo aluguel, nascimento de um filho ou expansão do negócio são sinais claros de revisão.
Fora isso, uma checagem mensal já resolve para a maioria das pessoas. O importante é responder a três perguntas: meus custos fixos continuam saudáveis, meus gastos variáveis cabem no teto e minha renda passiva está crescendo? Se a resposta for não em qualquer ponto, o plano precisa de ajuste.
Planejamento financeiro não é rigidez. É um sistema vivo para manter sua vida sustentável e seu patrimônio em evolução.
Perguntas frequentes
Por que é importante ter planejamento financeiro?
Porque planejamento financeiro transforma renda em direção. Em vez de reagir às contas do mês, você define limites para custos fixos, custos variáveis e formação de renda passiva. Isso reduz decisões impulsivas, melhora a previsibilidade e ajuda a proteger seu poder de compra ao longo do tempo.
Qual é o objetivo do plano financeiro?
O objetivo de um plano financeiro é dar clareza sobre quanto entra, quanto pode sair e quanto precisa ser acumulado para o futuro. Na prática, ele organiza prioridades, evita que o padrão de vida cresça mais rápido do que a renda e cria base para patrimônio.
Quais são os 4 pilares do planejamento financeiro?
Os quatro pilares podem ser organizados de forma simples: renda do trabalho, renda passiva, custos fixos e custos variáveis. Esse modelo ajuda a enxergar os grandes números da vida financeira, definir percentuais de uso do dinheiro e decidir com mais segurança sem depender de controle excessivo de pequenas despesas.
Como organizar a vida financeira?
Organizar a vida financeira começa por mapear a renda total e separar os gastos em categorias úteis para decisão. Depois, vale definir percentuais máximos para custos fixos e variáveis, reservar uma parte para construir renda passiva e revisar o plano com frequência. O importante é ter um método fácil de manter.
Quais são 3 dicas para economizar dinheiro?
Três práticas fazem diferença: limitar custos fixos para não engessar o orçamento, dar um teto claro aos gastos variáveis e investir todos os meses na criação de renda passiva. Quando isso vira rotina, o dinheiro deixa de ser só consumo e passa a trabalhar a favor do seu crescimento.